
发布日期:2026-09-03 12:57:21
龙旗科技上市次年事迹变脸 一季度净利转亏、现金流恶化 11.2亿溢价425%跨界算力商誉是否埋雷?龙旗科技上市次年事迹变脸 一季度净利转亏、现金流恶化 11.2亿溢价425%跨界算力商誉是否埋雷? 2026年08月26日 10:33 新浪证券
作者:渚
上市仅一年有余,消费电子ODM龙头龙旗科技便交出了一份令市场忧心的成就单。2026年一季度,公司归母净利润同比狂跌90%,扣非净利润由盈转亏,吃亏达1.51亿元。就于主业连续承压确当口,龙旗科技在8月13日晚间抛出一则重磅通知布告——拟以11.2亿元现金收购姑苏安瑞可托息科技有限公司(下称“安瑞可”)80%股权,以此切入数据中央基础举措措施赛道。这笔溢价高达424.98%的跨界收购,估计将确认约9亿元商誉。于主业颓势未止、新营业远景待考确当下,龙旗科技的这场豪赌,毕竟是破局之道,还有是危害之始?
上市次年事迹“变脸” 一季度扣非转亏
龙旗科技在2024年3月登岸上交所主板,重要从事智能手机等智能产物的ODM营业。上市首年,公司实现业务收入463.82亿元,同比增加70.62%,但归母净利润仅为5.01亿元,同比降落17.21%,扣非净利润3.84亿元,同比降幅更达26.92%——“增收不增利”成为上市元年的难堪注脚。
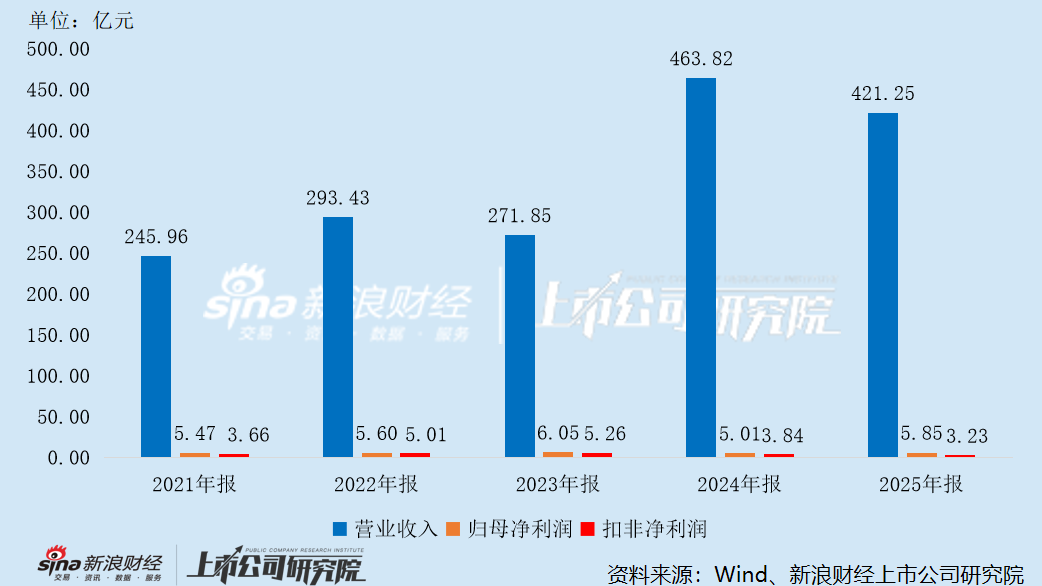
进入2025年,颓势未改。整年营收421.25亿元,同比下滑9.18%。只管归母净利润于2.62亿元非常常性损益(重要包括1.82亿元当局补贴及1.44亿元金融资产公平价值变更收益)“扮靓”下委曲录患上正增加,但扣非净利润仅为3.23亿元,较2024年的3.84亿元进一步缩水。主业盈利能力现实处在连续弱化通道。
真正敲响警钟的是2026年一季报。当季,公司营收75.64亿元,同比降落19.35%;归母净利润仅剩1540.87万元,同比狂跌90%;扣非净利润更是录患上-1.51亿元,同比由盈转亏,降幅高达349.16%。焦点智能手机营业收入同比下滑22.78%,叠加治理用度、研发用度等时期用度年夜幅爬升,公司基本面压力可见一斑。
同为ODM头部年夜厂,华勤技能上半年却走出了大相径庭的事迹曲线:归母净利润估计达29亿元至30.5亿元,同比增长10.11亿元至11.61亿元,增幅达53.5%至61.5%。
事迹分解的泉源,于在两家公司营业布局的显著差异。华勤技能营业布局越发多元,除了挪动终端以外已经构建以数据中央、AI办事器、互换机等为焦点的第二增加极。跟着上半年纪据中央、互换机等品类连续放量,范围效应进一步闪现,相干营业的营收占比晋升进一步拉动了总体盈利程度。
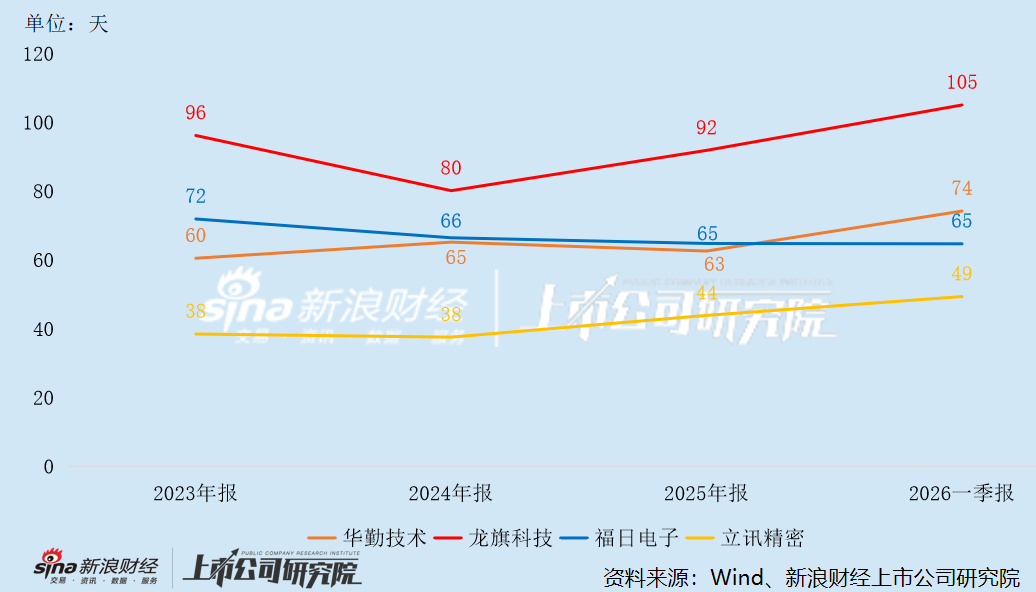
此外,龙旗科技的回款周期较长,谋划性现金流颠簸猛烈。2023年至2025年,公司应收账款周转天数别离为96天、80天、90天,较着善于偕行业可比公司;同期华勤技能的应收账款周转天数别离为60天、65天、63天,基本维持于2个月摆布。截至2025年底,公司应收账款余额98.56亿元,占业务收入的比例23.40%,高在福日电子的21.98%、华勤技能的19.94%、立讯周详的14.57%。
假如以一季度数据作为参照,公司的回款质量与营运资金治理效率逐年走弱。2023年至2026年,公司一季度应收账款和应收单据周转天数别离为60天、80天、102天及105天,出现逐年增加的态势;2026年一季度,谋划勾当孕育发生的现金流量净额为2.2亿元,同比降落67.44%,主业务务的造血能力正蒙受严重磨练。
恰是于如许的配景下,龙旗科技将眼光投向了数据中央基础举措措施范畴。
按照通知布告,本次生意业务采用市场法评估,安瑞可全数股东权益评估价值为15.09亿元,较归并口径所有者权益账面值2.87亿元增值高达424.98%。经各方协商,总体估值调解为14亿元(扣除了评估基准往后1亿元分红后),80%股权对于应生意业务价格为11.2亿元。
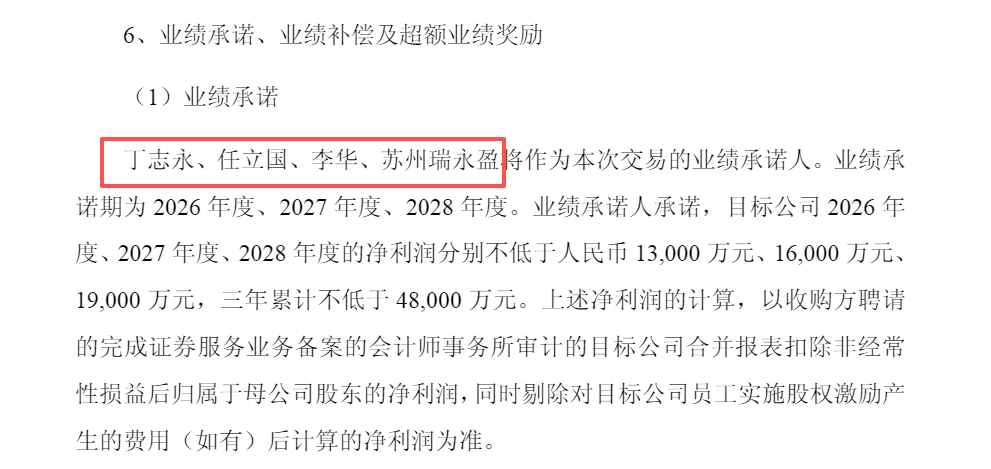
支撑标的公司14亿元估值的,是安瑞可给出的事迹承诺。按照对于赌和谈,安瑞可2026年至2028年净利润(以剔除了股权激励用度后的扣非归母净利润为准)别离不低在1.3亿元、1.6亿元、1.9亿元,三年累计不低在4.8亿元。
然而,市场对于此反映淡漠。8月14日通知布告越日,龙旗科技A股高开低走,收盘下跌2.69%,报39.80元/股;H股更是年夜幅下跌10.55%。二级市场的走势注解,投资者对于这笔高溢价跨界收购不合较着。截至8月24日,公司A股股价于7个生意业务日内累计跌超11%,H股跌幅进一步扩展至13.58%。
更使人担心的是商誉问题。本次生意业务完成后,龙旗科技估计将确认约9亿元商誉。一旦安瑞可未实现事迹承诺,商誉即可能触发减值,直接打击公司当期利润。有并购范畴专业人士指出,市场法评估的逻辑是“看将来”——承认标的于客户资源、治理团队、方案设计能力等方面的价值,但这类估值要领高度依靠对于行业景心胸及公司发展性的乐不雅预期,“一旦预期失去,高溢价将直接转化为商誉减值危害”。
龙旗科技的扩张程序不止在此。2026年6月,公司刚完成对于科峻成及吉亚金属各60%股权的收购,生意业务对于价合计5.4亿元。短短两个月后,又抛出11.2亿元的收购方案。两笔并购合计耗资逾16亿元,对于在一家2026年一季度扣非净利润已经转亏的公司而言,资金压力可想而知。
截至2026年一季度末,公司资产欠债率已经达71.84%。本次收购以自有资金付出,将进一步耗损公司的现金贮备。而于主业还没有止跌的配景下,新营业的培育及整合一样需要连续的本钱投入。一旦整合效果不和预期,公司将同时面对主业下滑与并购掉利两重冲击。
标的事迹“前高后低” 对于赌压力不容小觑
安瑞可建立在2011年,是一派别据中央基础举措措施产物和解决方案供给商,焦点产物包括办事器机柜、PDU、母线、低压配电设备和模块化数据中央解决方案等。公司持久深耕数据中央基础举措措施范畴,聚焦海外市场,产物已经得到Uptime Institute TIER III Ready认证。
2025年,安瑞可实现业务收入6.22亿元,归母净利润9404.22万元。然而,2026年一季度的数据却使人不安——仅实现营收3770.88万元,归母净利润68.73万元,扣非净利润也不外246.59万元。
假如以扣非净利润为基准,一季度仅完玉成年承诺的1.90%,残剩三个季度则要完成1.27亿元净利润。而假如比照2025年整年事迹程度来看,安瑞可去年整年实现业务收入6.22亿元,扣非净利润高达2.05亿元,高在将来三年事迹承诺中的任何一年。
龙旗科技证券部相干人士注释称,标的公司所处行业存于较着的季候性特性,属在项目制,定单交付及收入确认周期比力长,往往是上半年拿定单下半年举行结算。“年头凡是不是确认收入的岑岭期,而利润会于下半年慢慢表现,建议参考2025年整年数据而非单个季度来判定公司真正的盈利能力”。
(注:科华数据、科士达、中恒电气为本次生意业务评估陈诉选定的可比公司,其营业同时包罗储能板块,与安瑞可以海外AIDC预制模块为主的营业布局存于必然客不雅差异;评估自己不存于完善要领,下文仅基在该组样本的汗青季度数据做情景推演,供参考。)
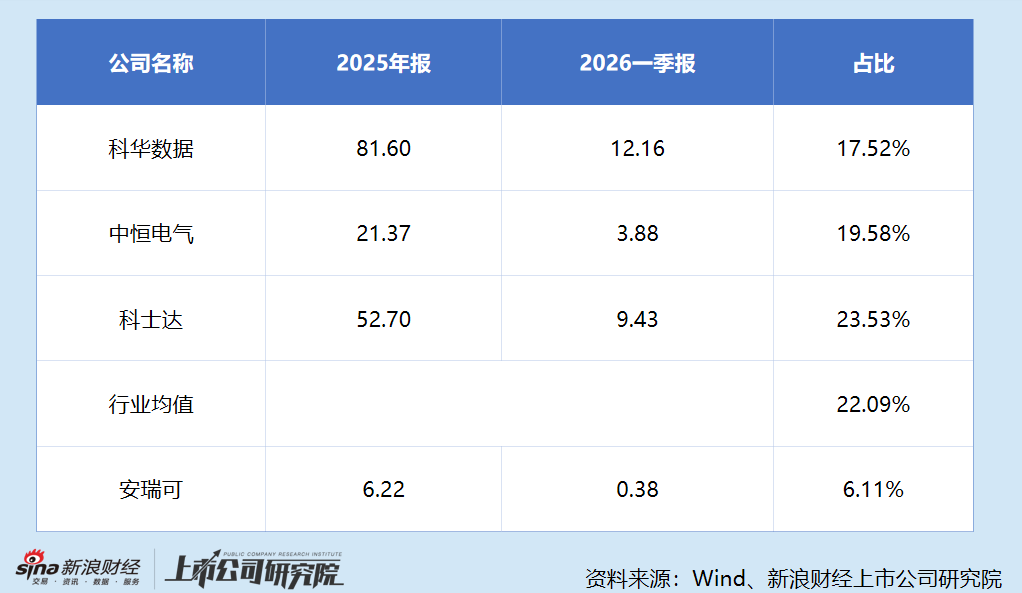
但事实果真云云吗?参考本次生意业务评估陈诉拔取的科华数据、科士达、中恒电气,三家可比公司2026年一季度营收占其2025整年营收比例别离为17.52%、23.53%、19.58%。
反不雅安瑞可,2026年一季度3770.88万元的收入仅占去年整年的6.06%。即便思量到公司营收范围尚小、单一年夜客户交付节拍会放年夜季度颠簸,一季度收入相对于去年整年仅6%,与上述偕行汗青季度体现差距显著,仅用行业季候性难以彻底注释该征象。
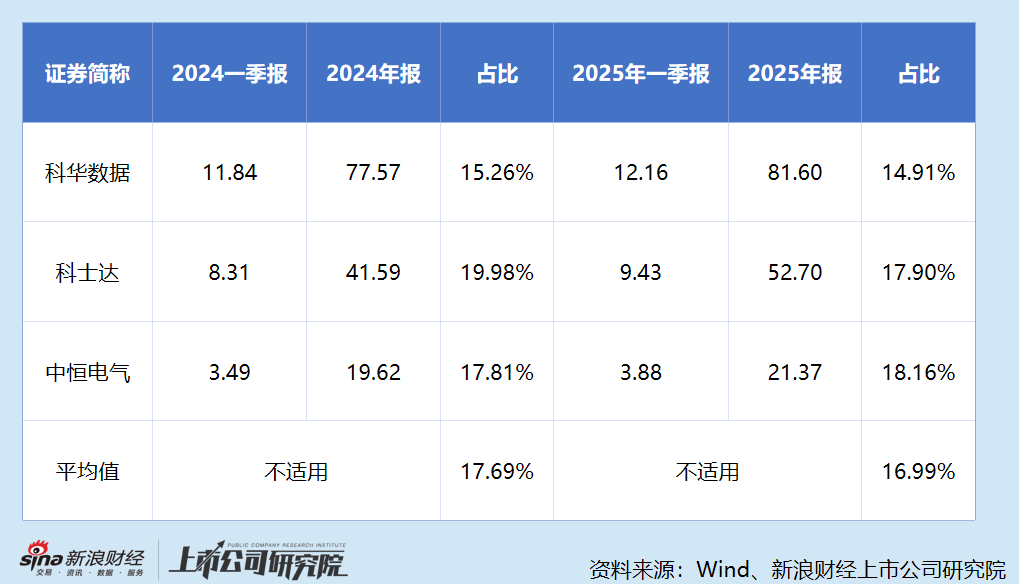
若采用更严谨的统计口径,按统一年度内季度营收占整年的比例测算,科华数据、科士达、中恒电气2024年一季度营收占2024年整年营收的比例别离为15.26%、19.98%、17.81%,2025年则别离为14.91%、17.90%、18.16%。上述偕行业公司一季度收入占整年比重遍及于15%至20%之间,数据中央基础举措措施范畴虽存于必然季候性,但一季度并不是传统意义上的“绝对于淡季”。
若假定安瑞可2026年一季度收入占整年比重到达偕行业的下限程度——即15%,则整年估计营收约为2.51亿元;即便按最乐不雅的行业平均程度17.5%(按区间上下限计较)测算,整年估计营收也不外2.15亿元。不管哪一种情景,都远低在2025年的6.22亿元,于毛利率不发生年夜幅跃升的条件下,完玉成年1.3亿元的净利润事迹承诺难度很高。
固然,这一测算成立于“一季度收入占比与偕行业可比”的假定之上。若安瑞可的交付简直高度集中在下半年——例如一季度占比仅10%,则整年营收可推算为3.77亿元;若占比低至6%(即整年收入与2025年持平),则象征着一季度以后需完成5.84亿元的收入,月均需跨越6500万元,而一季度月均仅约1260万元,先后反差之年夜,一样惹人侧目。
 来历:龙旗科技通知布告
更为棘手的是生意业务布局中的危害分配。本次介入股权让渡的6名出让方中,任立国、陈波、王忠慧、算网投资4名股东为全额让渡、清仓退出;仅丁志永、姑苏瑞永盈两方保留部门残剩股权。而于事迹承诺责任的负担上,4名清仓股东中仅任立国负担事迹赔偿义务,陈波、王忠慧、算网投资均不介入事迹承诺。这象征着,相称比例的出让方于生意业务完成后已经“全身而退”,无需为标的将来事迹负担赔偿责任。这类责任划分布局,无疑减弱了事迹承诺对于上市公司的掩护力度。
此外,股权让渡款的分期付出虽与事迹期内的应收账款回款环境挂钩,但回款达标与净利润承诺之间并不是彻底等同。一旦事迹不达预期而回款尚可,上市公司仍将面对商誉减值的危害敞口。
 来历:Global Market Insights(GMI)
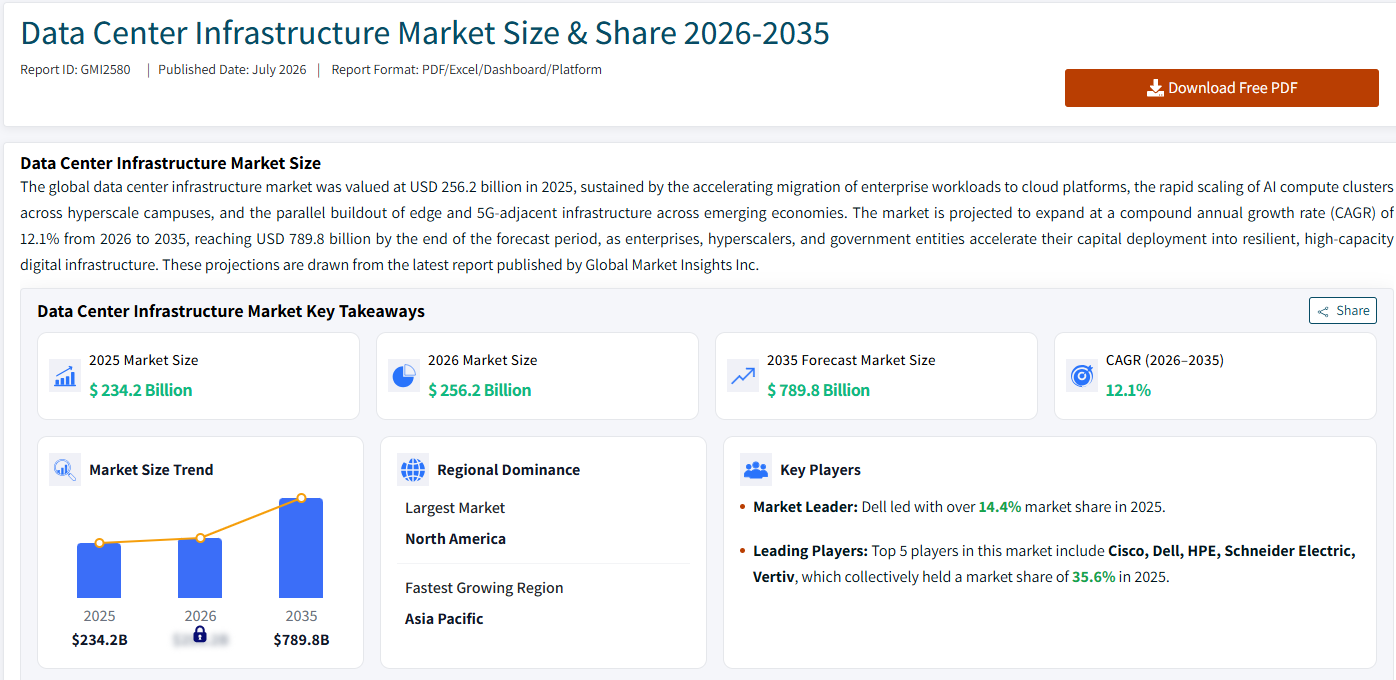
从行业层面看,数据中央基础举措措施确属高景气赛道。按照市场研究机构Global Market Insights(GMI)发布的《Data Center Infrastructure Market Size Share 2026-2035》,2025年全世界数据中央市场范围为2562亿美元,到2035年这一数字将增至约7898亿美元,时期复合年增加率(CAGR)达12.1%。
然而,高景气其实不等在低门坎。数据中央基础举措措施范畴已经有戴尔、施耐德电气、HPE等国际巨头占据,前五年夜介入者2025年合计盘踞全世界约35.6%的市场份额。于海内,世纪互联、万国数据、光环新网等上市公司亦于踊跃结构。安瑞可虽于预制模块化数据中央范畴具有必然的技能堆集,但体量有限——2025年6.22亿元的营收范围,与行业头部玩家比拟仍相去甚远。龙旗科技作为ODM身世的企业,于数据中央基础举措措施范畴缺少堆集,跨界整合的难度不容低估。
龙旗科技于通知布告中暗示,此举旨于“拓展公司营业结构,增强客户资源和办事能力”。愿景当然夸姣,但高溢价并购的汗青几回再三证实,乐不雅预期与贸易实际之间往往存于不小的间隔。对于在龙旗科技的投资者而言,9亿元商誉这把“达摩克利斯之剑”什么时候落下、怎样落下,将是将来数年里最值患上警惕的财政危害。
新浪财经公家号24小时滚动播报最新的财经资讯及视频,更多粉丝福利扫描二维码存眷(sinafinance)
-乐鱼体育
