
发布日期:2026-09-06 02:07:02
就于上个月还有正告美国债券投资者将迎来“残暴夏日”的城堡证券(Citadel Securities)宏不雅计谋主管弗兰克·弗莱特,如今认为危害均衡已经经转向利好美债反弹。他周二于一份陈诉中写道:“咱们此刻认为,危害的不合错误称性已经经倾向在长端收益率下行。”
近期,因为市场担心通胀、财务赤字,以和科技公司为人工智能基础举措措施支出融资而年夜量刊行债务,美国持久国债连续承压。30年期美债收益率上周飙升至近20年来的最高程度,促使美国财务部长贝森特公布规划扩展对于到期时间于10年至30年之间的国债回购,以遏制债券市场的狂跌。
弗莱特指出,债券市场看空仓位过在拥堵,同时通胀数据正于改善。他增补称,城堡证券对于CTA等趋向跟踪计谋举行的模仿显示,与近期汗青程度比拟,这些计谋今朝的看空仓位“已经经相称极度”。这象征着,假如美债价格进一步下跌,可能只会触发有限的分外抛售;而假如债市连续反弹,则可能迫使做空者回补仓位。
这次看涨不雅点标记着弗莱特态度发生改变。7月初,他曾经正告称,债券投资者低估了新任美联储主席凯文·沃什遏制通胀的刻意,并呼吁美联储于7月29日的集会上加息。其时,年夜大都经济学家都估计美联储将维持利率稳定,是以这一不雅点属在逆势判定。但美联储终极于该次集会上维持利率稳定。不外,沃什于新闻发布会上的言论激发了市场对于其抗击通胀承诺的疑难,并进一步促进恒久期美债受到抛售。
如今,弗莱特认为,市场对于在沃什政策可托度的担心被强调了,由于近期经济数据,包括疲软的就业及通胀数据,“好像已经经证实了越发鸽派的政策反映函数是合理的”。这位计谋师还有将城堡证券的跨资产模子视为看涨美债的另外一个理由。他写道,自2003年以来,于64个经济增加及钱币政策旌旗灯号与当前环境相似的汗青期间中,将来120天的收益率有71%的时间呈现降落,平均降幅为0.25个百分点。
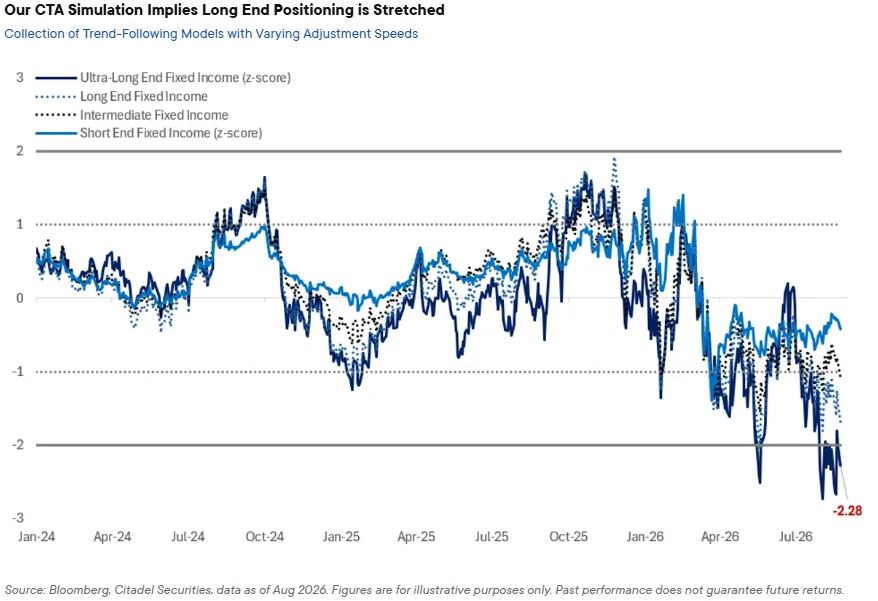
值患上一提的是,债券市场的一些迹象好像印证了弗莱特的不雅点。只管持久美债收益率仍靠近多年高位,最新市场指标显示,美国财务部的干涉干与已经经最先孕育发生影响,生意业务员也愈来愈不肯意与这一被市场称为“贝森特看跌期权”的政策气力匹敌。
自贝森特公布扩展回购以来,美国国债体现较着强在不异刻日的利率交换,30年期美债收益率与交换利率之间的利差已经经收窄至本年2月以来最低程度。与此同时,基准美债收益率于政策宣布后履历短暂震荡,今朝也最先慢慢回落。
财务部政策带来的影响于期权市场一样十分较着。已往一周,与持久美国国债挂钩的债券期货期权较着转向看涨,看涨期权相对于在看跌期权的需求快速增长。比拟之下,短时间限美债期货的期权歪斜水平仍靠近已往几个月的中性程度,申明今朝市场对于政策干涉干与的存眷重要集中于收益率曲线长端。
有衍生品掮客人暗示,今朝市场真实的“生意业务时机”集中于长端。他暗示,假如此刻市场存于一种“惧怕”,那反而是担忧当局进一步干涉干与致使持久收益率忽然年夜幅降落。换句话说,此前投资者重要担心美债继承遭受抛售、收益率进一步飙升;而跟着财务部明确进入市场回购持久债券,部门生意业务员最先担忧继承做空长债可能遭受政策忽然加码。
只管一些市场人士认为贝森特的干涉干与是一个过错,但生意业务员仍旧必需面临一个实际,即市场上此刻存于一个资金实力雄厚、并且可能继承扩展采办范围的买家。
不外,与弗莱特的不雅点形成对于比的是传奇投资人、桥水基金开创人瑞·达利欧。达利欧上周发文正告,美国债务危机可能于“三年摆布,偏差不跨越两年”内到来。他进一步暗示,投资者应减持债券,并将至多15%的资金配置在黄金,以对于冲美国债务危机的危害。
当前,市场仍于存眷美国巨额发债、地缘政治危害以和美联储将来政策路径。特别值患上存眷的是,按照美国财务部在2026年8月19日发布的最新数据,美国联邦当局债务总额已经初次冲破40万亿美元年夜关。
于达利欧看来,问题的要害其实不只是债务绝对于范围,而是当局债务供给与市场需求之间正于呈现愈来愈较着的不服衡。他将当局债务系统比作人体的血液轮回体系:假如债务可以或许有用转化为出产率及收入增加,债务自己其实不必然组成问题;但若债务增加没法创造充足收入归还本金及利钱,债务偿付就会逐渐挤压其他财务支出。
当债务供给跨越市场需求时,达利欧认为凡是会呈现两种成果:一是利率上升,从而进一步推高经济及当局融资成本;二是央行经由过程降息、采办当局债券等方式提供流动性,但这可能以钱币贬值及更高通胀为价钱。终极可能形成“债务—钱币扩张—通胀”的自我强化轮回。
此外,于已往三十多年的时间里一直看多美债的霍伊辛顿投资治理公司也在7月初按下“转向键”。这家固收范畴的传奇机构已经完全调解延续30多年的投资态度。羁系文件显示,该机构正年夜幅降低债券组合对于持久利率变更的敏感度。
霍伊辛顿投资治理公司于季度陈诉中指出,财务赤字扩展与本钱需求增长组成了“更广泛布局性配景”,这“注解通胀及持久国债收益率都将呈上升趋向”。这份陈诉由公司开创人Van R. Hoisington与首席经济学家Lacy Hunt配合签名,两人提出的最新判定,打破了该机构已往数十年对于美国国债的持久看多态度。
固定收益投资者今朝遍及担忧,将来通胀不仅可能维持于更高程度,颠簸性也会进一步上升。通胀会减弱债券现实回报,同时使利率更永劫间处在高位。 Van R. Hoisington于陈诉中写道,通胀的“持久平衡区间正于向上迁徙”,将来可能处在3.5%至4.5%之间,“且通胀率阶段性冲破5%的危害很年夜”。
债务范围连续扩张,是霍伊辛顿存眷的另外一项危害。陈诉认为,这正促使投资者“日趋要求对于美国国债提供更高的危害溢价”。更高的危害赔偿要求,象征着将来利率情况可能“不如1990年至2020年时期那般不变”。
新浪财经公家号24小时滚动播报最新的财经资讯及视频,更多粉丝福利扫描二维码存眷(sinafinance)
-乐鱼体育
